Domain alles-nach-hause.de kaufen?
Wir ziehen mit dem Projekt
alles-nach-hause.de um.
Sind Sie am Kauf der Domain
alles-nach-hause.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alles-nach-hause.de kaufen?
Wie bewertet die Bank eine Immobilie?
Die Bank bewertet eine Immobilie in der Regel anhand verschiedener Faktoren wie Lage, Größe, Zustand, Ausstattung und Marktwert. Dazu werden oft Gutachter oder Sachverständige hinzugezogen, um den Wert der Immobilie objektiv zu bestimmen. Auch die aktuelle Marktsituation und die Entwicklung des Immobilienmarktes spielen eine wichtige Rolle bei der Bewertung. Letztendlich dient die Bewertung der Immobilie der Bank als Sicherheit für einen möglichen Kredit, um das Risiko angemessen einschätzen zu können. **
Welche Bank finanziert Haus in Italien?
Welche Bank finanziert Haus in Italien? In Italien gibt es verschiedene Banken, die Hypotheken und Kredite für den Kauf von Immobilien anbieten. Zu den bekanntesten Banken gehören die Intesa Sanpaolo, UniCredit, Banca Monte dei Paschi di Siena und Banco BPM. Diese Banken bieten unterschiedliche Konditionen und Zinssätze für Hypotheken an, daher ist es ratsam, verschiedene Angebote zu vergleichen, um die beste Finanzierung für den Kauf eines Hauses in Italien zu finden. Es ist auch wichtig, sich über die aktuellen rechtlichen und finanziellen Rahmenbedingungen für den Immobilienkauf in Italien zu informieren, um sicherzustellen, dass man die richtige Entscheidung trifft. Letztendlich ist es empfehlenswert, sich von einem Fachmann oder einer Fachfrau beraten zu lassen, um die beste Finanzierungslösung für den Kauf eines Hauses in Italien zu finden. **

Ähnliche Suchbegriffe für Bank
Top-Angebote
Produkte zum Begriff Bank:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie ermittelt eine Bank den Wert einer Immobilie?
Eine Bank ermittelt den Wert einer Immobilie in der Regel durch eine professionelle Bewertung, die von einem unabhängigen Gutachter durchgeführt wird. Der Gutachter berücksichtigt dabei verschiedene Faktoren wie Lage, Größe, Zustand und Ausstattung der Immobilie. Zudem werden Vergleichspreise ähnlicher Immobilien in der Umgebung herangezogen, um den Marktwert zu bestimmen. Auch die aktuelle Marktsituation und zukünftige Entwicklungen können in die Wertermittlung einfließen. Letztendlich dient die Wertermittlung dazu, das Risiko für die Bank bei der Kreditvergabe zu minimieren und einen angemessenen Beleihungswert festzulegen. **
-
Wie berechnet die Bank den Wert einer Immobilie?
Die Bank berechnet den Wert einer Immobilie in der Regel durch eine professionelle Bewertung, die von einem Gutachter oder Sachverständigen durchgeführt wird. Dabei werden verschiedene Faktoren berücksichtigt, wie zum Beispiel die Lage, Größe, Ausstattung und Zustand der Immobilie. Auch der aktuelle Immobilienmarkt und vergleichbare Verkäufe in der Umgebung spielen eine Rolle bei der Wertermittlung. Zudem können auch externe Faktoren wie Bauvorschriften, Infrastruktur und Zukunftsaussichten der Region Einfluss auf den Wert haben. Letztendlich basiert die Wertermittlung auf einer Kombination aus objektiven Kriterien und subjektiven Einschätzungen. **
-
Kann man ein Haus an die Bank verkaufen?
Kann man ein Haus an die Bank verkaufen? Ja, es ist möglich, ein Haus an die Bank zu verkaufen, wenn man beispielsweise eine Hypothek aufgenommen hat und die Schulden nicht mehr bedienen kann. In diesem Fall könnte die Bank das Haus als Sicherheit für die ausstehenden Schulden übernehmen. Es ist jedoch wichtig zu beachten, dass dies normalerweise eine letzte Option ist, wenn andere Lösungen wie eine Umschuldung oder ein Verkauf auf dem freien Markt nicht möglich sind. Es ist ratsam, sich vor einem solchen Schritt mit einem Anwalt oder Finanzberater zu beraten, um die besten Optionen zu prüfen. **
-
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **

Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
Wie kann ich mein Haus an die Bank verkaufen?
Um Ihr Haus an die Bank zu verkaufen, müssen Sie zuerst Kontakt mit Ihrer Bank aufnehmen und ihr mitteilen, dass Sie Ihr Haus verkaufen möchten. Anschließend wird die Bank eine Bewertung des Hauses durchführen, um den aktuellen Marktwert festzustellen. Sie sollten auch prüfen, ob es offene Hypotheken oder andere finanzielle Verpflichtungen gibt, die vor dem Verkauf beglichen werden müssen. Sobald alle Details geklärt sind, können Sie einen Immobilienmakler beauftragen, um den Verkaufsprozess zu unterstützen und potenzielle Käufer zu finden. Es ist wichtig, alle Schritte sorgfältig zu planen und sich gegebenenfalls rechtlich beraten zu lassen, um einen reibungslosen Verkauf an die Bank zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Bank:
-
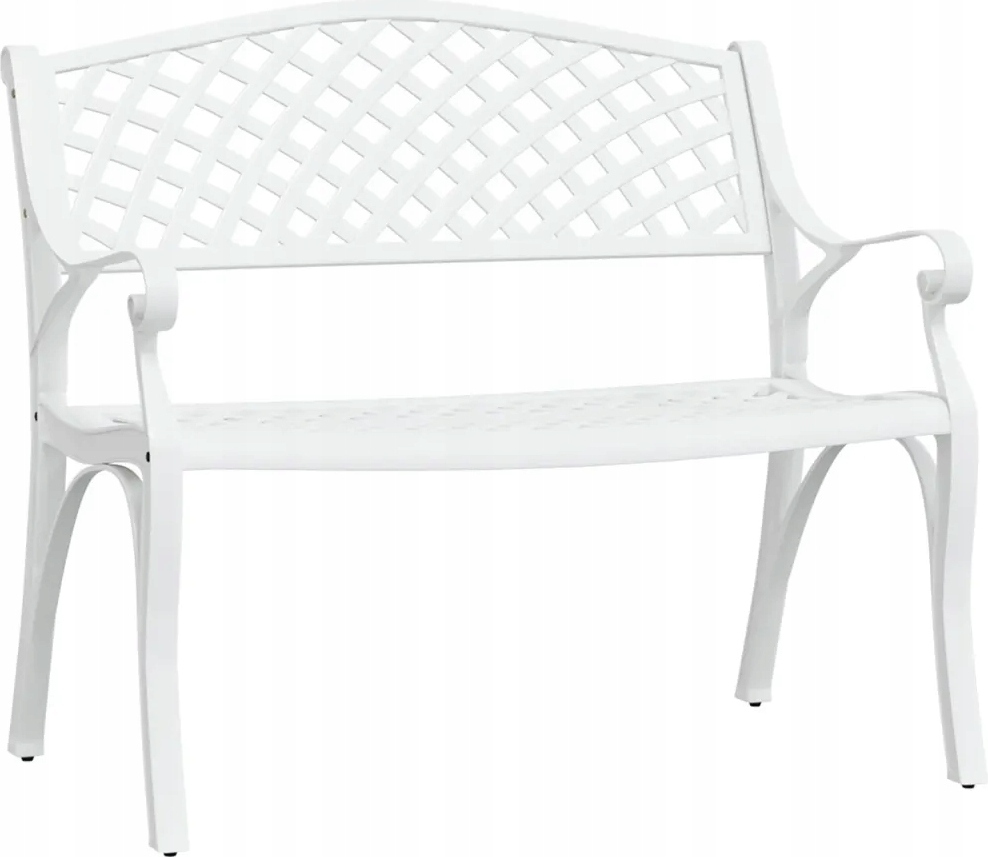
Gartenbank Dekoration Parkbank Gartenmöbel 102x83cm Garten Bank Sitzbank Möbel Aluminiumguss WeißGartenbankEine reich verzierte Gartenbank imromantischen Stil wird Ihren Garten oderIhre Terrasse perfekt ergänzen. Sie wirdan warmen Sommernächten unersetzlichsein.Die aus hochwertigem Aluminiumgussgefertigte Gartenbank istwitterungsbeständig und sehr langlebig. Die gusseisernen Beine sorgen fürRobustheit und Festigkeit. Diedetaillierte Verarbeitung und dascharmante Blumenmuster verleihenjedem Garten oder Außenbereich einangenehmes Flair. Lehnen Sie sichzurück auf dieser stilvollen Bank undgenießen Sie Ihre Freizeit!Hinweis: Um die Lebensdauer IhrerGartenmöbel zu verlängern, empfehlenwir Ihnen, diese regelmäßig zu reinigenund nicht ungesichert im Freien zulassen.Reinigung: Verwenden Sie eineWasserlösung mit einem mildenReinigungsmittelLagerung: Wenn möglich, halten Sie dasProdukt in einem kühlen, trockenenRaum. Wenn es im Freien gelagertwerden soll, muss es durch einewasserdichte Abdeckung geschütztwerden. Nach Regen oder Schnee solltenSie überschüssiges Wasser oder Schneevon flachen399,99 €*Versand: 14,99 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bewertet die Bank eine Immobilie?
Die Bank bewertet eine Immobilie in der Regel anhand verschiedener Faktoren wie Lage, Größe, Zustand, Ausstattung und Marktwert. Dazu werden oft Gutachter oder Sachverständige hinzugezogen, um den Wert der Immobilie objektiv zu bestimmen. Auch die aktuelle Marktsituation und die Entwicklung des Immobilienmarktes spielen eine wichtige Rolle bei der Bewertung. Letztendlich dient die Bewertung der Immobilie der Bank als Sicherheit für einen möglichen Kredit, um das Risiko angemessen einschätzen zu können. **
-
Welche Bank finanziert Haus in Italien?
Welche Bank finanziert Haus in Italien? In Italien gibt es verschiedene Banken, die Hypotheken und Kredite für den Kauf von Immobilien anbieten. Zu den bekanntesten Banken gehören die Intesa Sanpaolo, UniCredit, Banca Monte dei Paschi di Siena und Banco BPM. Diese Banken bieten unterschiedliche Konditionen und Zinssätze für Hypotheken an, daher ist es ratsam, verschiedene Angebote zu vergleichen, um die beste Finanzierung für den Kauf eines Hauses in Italien zu finden. Es ist auch wichtig, sich über die aktuellen rechtlichen und finanziellen Rahmenbedingungen für den Immobilienkauf in Italien zu informieren, um sicherzustellen, dass man die richtige Entscheidung trifft. Letztendlich ist es empfehlenswert, sich von einem Fachmann oder einer Fachfrau beraten zu lassen, um die beste Finanzierungslösung für den Kauf eines Hauses in Italien zu finden. **
-
Wie ermittelt eine Bank den Wert einer Immobilie?
Eine Bank ermittelt den Wert einer Immobilie in der Regel durch eine professionelle Bewertung, die von einem unabhängigen Gutachter durchgeführt wird. Der Gutachter berücksichtigt dabei verschiedene Faktoren wie Lage, Größe, Zustand und Ausstattung der Immobilie. Zudem werden Vergleichspreise ähnlicher Immobilien in der Umgebung herangezogen, um den Marktwert zu bestimmen. Auch die aktuelle Marktsituation und zukünftige Entwicklungen können in die Wertermittlung einfließen. Letztendlich dient die Wertermittlung dazu, das Risiko für die Bank bei der Kreditvergabe zu minimieren und einen angemessenen Beleihungswert festzulegen. **
-
Wie berechnet die Bank den Wert einer Immobilie?
Die Bank berechnet den Wert einer Immobilie in der Regel durch eine professionelle Bewertung, die von einem Gutachter oder Sachverständigen durchgeführt wird. Dabei werden verschiedene Faktoren berücksichtigt, wie zum Beispiel die Lage, Größe, Ausstattung und Zustand der Immobilie. Auch der aktuelle Immobilienmarkt und vergleichbare Verkäufe in der Umgebung spielen eine Rolle bei der Wertermittlung. Zudem können auch externe Faktoren wie Bauvorschriften, Infrastruktur und Zukunftsaussichten der Region Einfluss auf den Wert haben. Letztendlich basiert die Wertermittlung auf einer Kombination aus objektiven Kriterien und subjektiven Einschätzungen. **
Ähnliche Suchbegriffe für Bank
-
Kann man ein Haus an die Bank verkaufen?
Kann man ein Haus an die Bank verkaufen? Ja, es ist möglich, ein Haus an die Bank zu verkaufen, wenn man beispielsweise eine Hypothek aufgenommen hat und die Schulden nicht mehr bedienen kann. In diesem Fall könnte die Bank das Haus als Sicherheit für die ausstehenden Schulden übernehmen. Es ist jedoch wichtig zu beachten, dass dies normalerweise eine letzte Option ist, wenn andere Lösungen wie eine Umschuldung oder ein Verkauf auf dem freien Markt nicht möglich sind. Es ist ratsam, sich vor einem solchen Schritt mit einem Anwalt oder Finanzberater zu beraten, um die besten Optionen zu prüfen. **
-
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
-
Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
-
Wie kann ich mein Haus an die Bank verkaufen?
Um Ihr Haus an die Bank zu verkaufen, müssen Sie zuerst Kontakt mit Ihrer Bank aufnehmen und ihr mitteilen, dass Sie Ihr Haus verkaufen möchten. Anschließend wird die Bank eine Bewertung des Hauses durchführen, um den aktuellen Marktwert festzustellen. Sie sollten auch prüfen, ob es offene Hypotheken oder andere finanzielle Verpflichtungen gibt, die vor dem Verkauf beglichen werden müssen. Sobald alle Details geklärt sind, können Sie einen Immobilienmakler beauftragen, um den Verkaufsprozess zu unterstützen und potenzielle Käufer zu finden. Es ist wichtig, alle Schritte sorgfältig zu planen und sich gegebenenfalls rechtlich beraten zu lassen, um einen reibungslosen Verkauf an die Bank zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.